Ataque da Fed à inflação nos EUA "inspira" BCE a subir mais os juros na zona euro
Como reconheceu Kevin Warsh, no trecho da conferência de imprensa em que reconheceu a influência que os EUA têm sobre os outros bancos centrais, esta mudança nas expectativas em torno da política da Fed já está a ter impacto nas expectativas em torno do BCE.
“Não diria que [as prováveis decisões da Fed] possam pressionar o BCE a acelerar qualquer decisão. Na verdade, a leitura da Fed coincide com a do BCE, porque os EUA enfrentam o mesmo problema de choque de oferta que a Europa”, afirma Carsten Brzeski, economista-chefe do banco holandês ING, em resposta ao Observador.
No entanto, “embora não ache que ela esteja a colocar o BCE sob pressão, a ação da Fed pode inspirá-lo“, acrescenta Brzeski. É por isso que o ING, que não era um dos vários bancos que apostavam em mais uma subida dos juros pelo BCE em dezembro, vai passar a ser: “vamos alterar as nossas projeções para a Fed e o BCE, passando a antecipar outro aumento das taxas de juro por parte de ambas as instituições em dezembro”, anuncia o economista-chefe do influente banco holandês.
BCE pode subir juros (pelo menos) mais três vezes. Taxa Euribor perto de 3,7%
Tendencialmente, embora uma subida de juros pela Fed não obrigue o BCE a fazer o mesmo, a realidade prática é que os bancos centrais do Ocidente tendem a seguir as mesmas tendências – até porque estão, muitas vezes, expostos às mesmas circunstâncias. Quando a Fed aumenta os juros, isso cria uma pressão sobre o BCE através do câmbio, da inflação importada e das condições financeiras.
O próprio BCE publicou uma análise sobre este fenómeno. Economistas do BCE — Stefan Gebauer, Georgios Georgiadis, Fédéric Holm-Hadulla e Thomas Kostka — analisaram os canais através dos quais a política da Fed influencia as circunstâncias do BCE. Em termos simples, se a Fed sobe os juros, os ativos em dólares (como os títulos de dívida dos EUA) ficam comparativamente mais atrativos por darem um rendimento maior. A procura por dólares para comprar esses ativos tende a fazer com que o dólar se valorize face às outras moedas, incluindo o euro, fazendo com que, por essa via, tudo o que se quer comprar nos mercados internacionais usando euros fique mais caro – daí, gera-se inflação na Europa e o BCE tem de ponderar subir os juros para contrabalançar esse efeito.
Depois, há o canal das condições financeiras globais, que também foi analisado por economistas do BCE que explicaram como uma Fed com uma política mais restritiva pode fazer subir as taxas de juro e os custos de financiamento também na Europa. Ainda assim, Christine Lagarde já respondeu a esta questão numa conferência de imprensa, salientando que as decisões do BCE “dependem dos dados, não dependem da Fed“.
Neste contexto em particular, Filipe Garcia, economista do IMF – Informação de Mercados Financeiros, salienta que “a decisão da Fed, em linha com a do BCE uma semana antes, ajuda a legitimar uma orientação de política monetária que não é unânime no mercado”. Ou seja, tendo em conta que “o surto inflacionista tem origem em choques de oferta, é discutível se subir as taxas de juro tem efeito relevante na inflação a não ser arrefecer a economia pelo lado da procura, correndo o risco de gerar um processo recessivo”.
Por outras palavras, tendo em conta que há quem coloque em questão se subir juros, neste contexto, é a decisão correta, “com a Fed a decidir da mesma forma, o BCE passa a ter o conforto de não estar sozinho“, afirma Filipe Garcia.
“Nesse sentido, a decisão da Fed, o facto de ter sido unânime e as palavras de ontem de Kevin Warsh deram a entender que haverá mais subidas de taxas de juro do dólar, o que facilita que o BCE venha a tomar decisões no mesmo sentido“, acrescenta o economista, notando que “o mercado leu exatamente desta forma, estando já descontadas três subidas adicionais pelo BCE, uma em dezembro e duas em 2027, provavelmente em março e junho”.
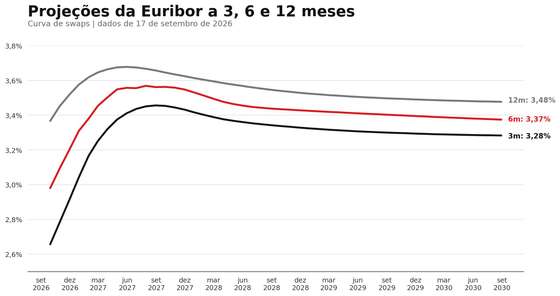
Os mercados financeiros estão a prever, neste momento, pelo menos três subidas de 25 pontos-base até ao final de 2027 – e não está descartado, de todo, que possam ser quatro, ou seja, um ponto percentual inteiro.
Esta perspetiva faz com que os instrumentos negociados nos mercados estejam a apontar para taxas Euribor que podem aproximar-se de 3,7% no prazo a 12 meses e de 3,6% no prazo a seis meses, aqueles que são mais usados em Portugal no crédito à habitação. Estes indexantes estão, neste momento, nos 2,962% a seis meses e 3,345% a 12 meses.