Crédito privado hoje é "strike ou canaleta", e especialistas recomendam dosar o risco
Publicidade
A expansão do mercado de crédito privado no Brasil trouxe novas alternativas de rentabilidade para os portfólios, mas eventos recentes acenderam o alerta sobre a necessidade de gestão de risco, alocação consciente e conduta ética na distribuição. Isso porque, embora algumas taxas de retorno ainda sejam atrativas, tanto o investidor quanto o planejador financeiro devem olhar além dos rendimentos e se questionar sobre a situação real da empresa para decidir se vale a pena o risco.
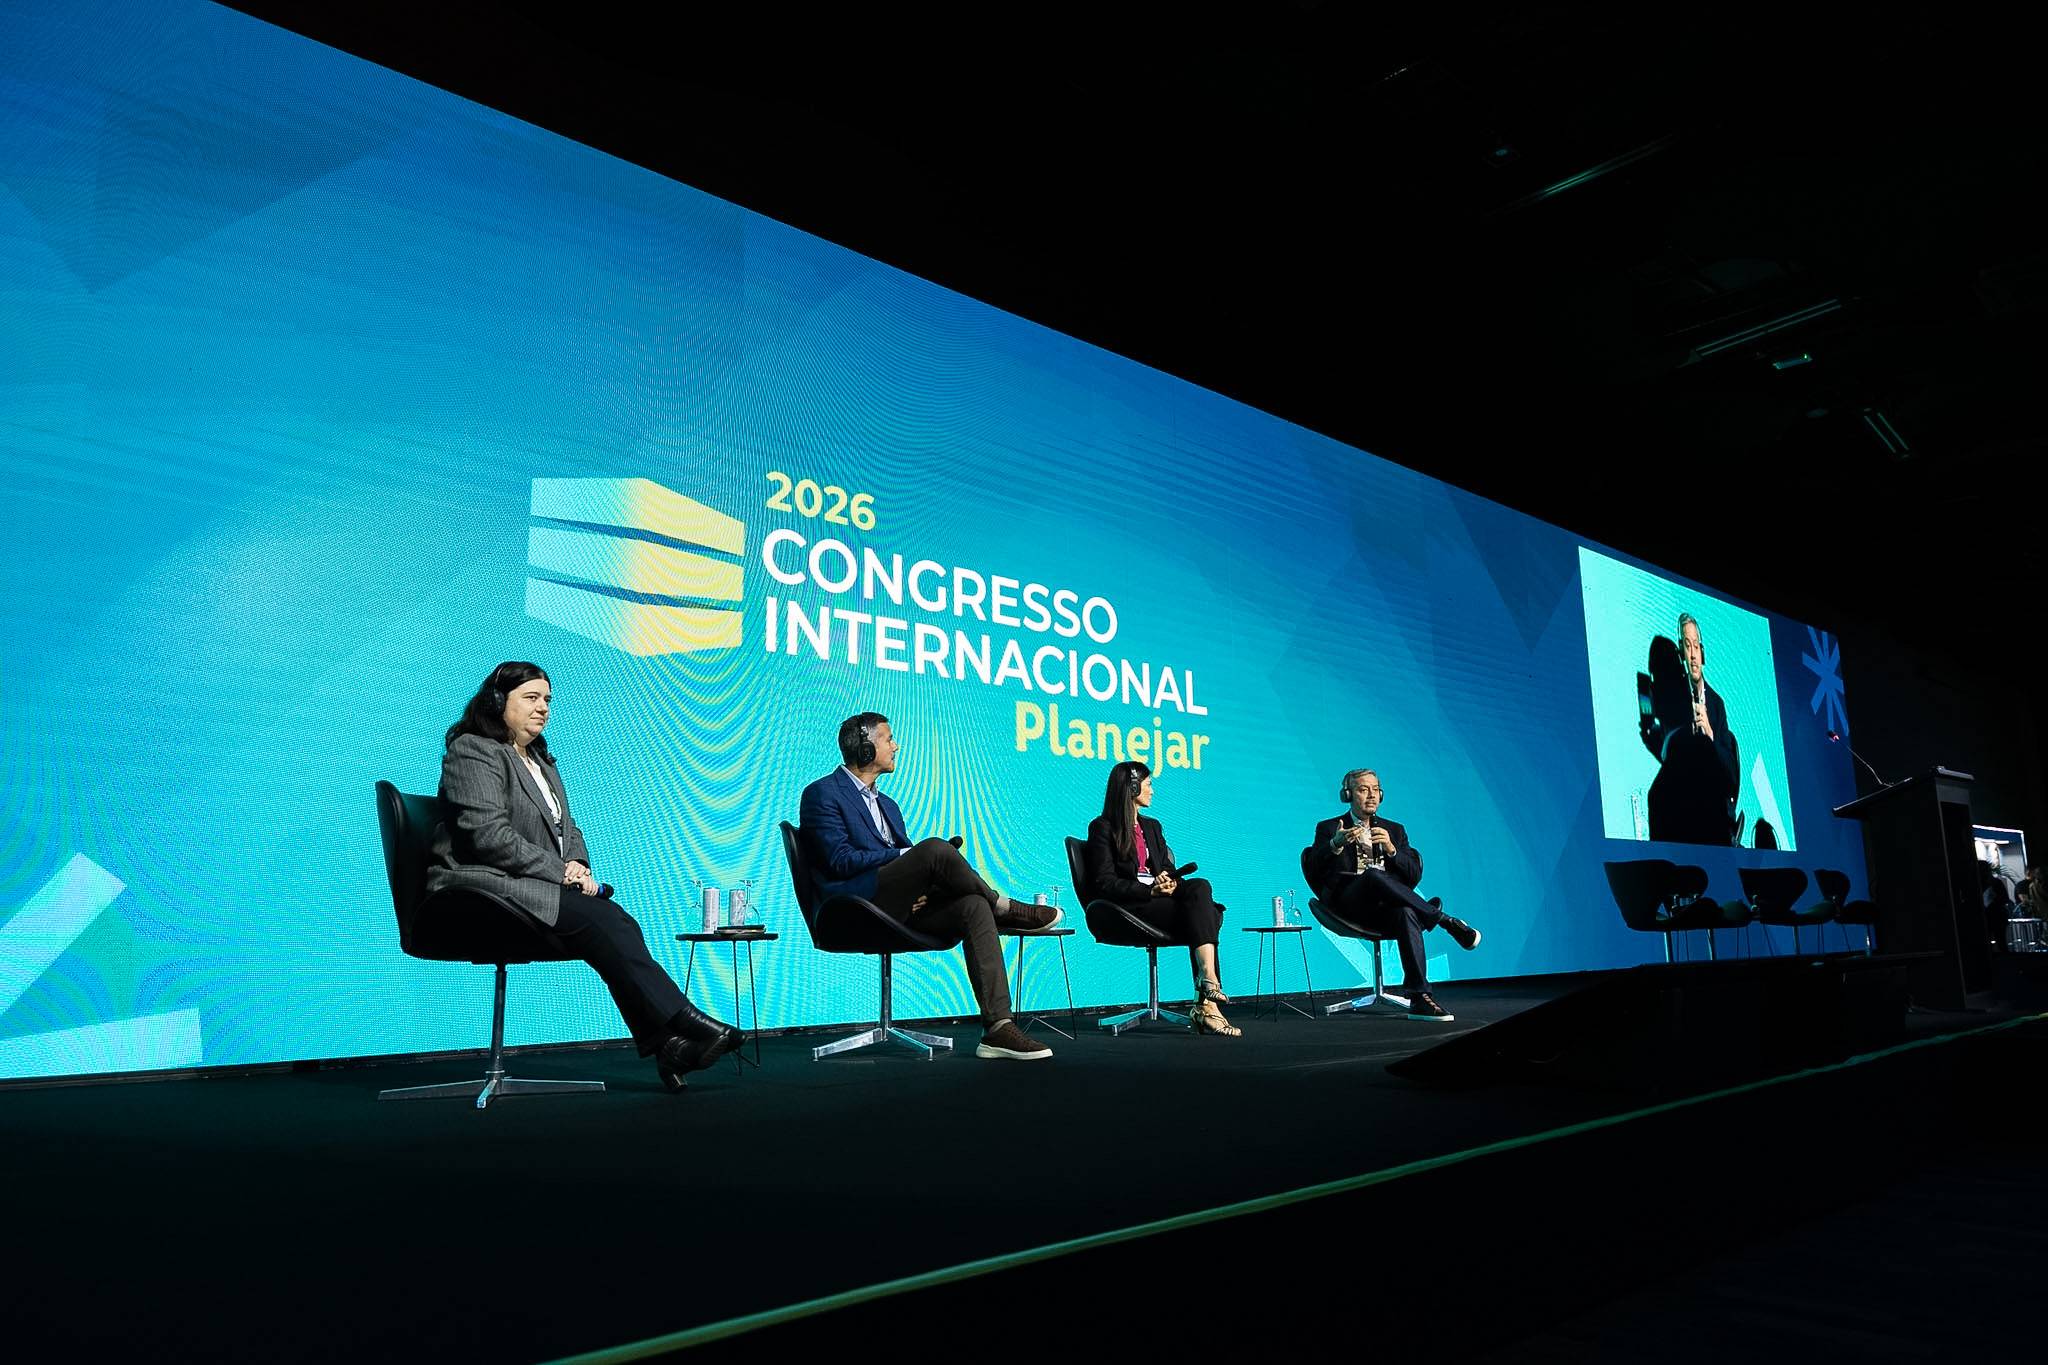
Para Marilia Fontes, sócia fundadora da Nord Investimentos, investir em crédito privado atualmente “é strike ou canaleta”, referindo-se aos ganhos em potencial ou a perdas relacionadas ao risco do papel. E por isso o investidor precisa estar ciente de que este tipo de investimento “sempre pode dar errado”.
“Em um crédito de risco baixo, você vai falar para ele [o investidor] que uma empresa vai quebrar em 1.000. Um crédito de risco médio, você vai falar que é uma em 100, e um crédito de risco alto, é uma em 10”, afirmou Fontes em painel sobre crédito privado no Congresso da Planejar, realizado na quinta-feira (17). Só assim o investidor vai compreender que a classe não é isenta de riscos, falou.

No mesmo debate, Gustavo Ledimuth, diretor na Santander Corretora, destacou que empresas que pagam maiores taxas de retorno estão premiando o investidor para compensar algum risco, e o investidor precisa saber quais são para avaliar se vale a pena entrar no ativo.
Leia também
Episódios recentes do mercado corporativo também servem de alerta. Fontes relembrou casos envolvendo empresas como Raízen, Grupo Pão de Açúcar (GPA) e Casas Bahia, em que a falta de liquidez impediu investidores de liquidarem seus papéis e reduzirem a exposição quando os problemas ficaram evidentes.
“Um crédito que a gente viu até com Raízen dois anos antes era bom, e de um ano para o outro o crédito pode mudar”, ponderou a analista.
Continua depois da publicidade
O setor também lida com surpresas e distorções contábeis, a exemplo do caso das Lojas Americanas que, segundo Fontes, assustou o mercado e demonstrou a limitação da análise de balanços diante de fraudes. Em cenários extremos de inadimplência, a perda do capital é severa. “Se Casas Bahia dá um default, você não recebe mais nada”, diz.
Além disso, em cenários de estresse financeiro, a liquidez do ativo desaparece por completo e o investidor não consegue revender aquele papel.
Por isso, a regra fundamental é limitar o percentual do patrimônio alocado nessa classe, mas sem deixar de aproveitar possíveis ganhos.
Continua depois da publicidade
Leia também: Crédito privado: o que avaliar além da taxa? Veja 6 pontos
Diversificação ainda mais necessária
A mitigação desses riscos passa diretamente pela estratégia de diversificação e pulverização da carteira. No memso painel, Fayga Delbem, head de crédito na Itaú Asset, recordou que a classe de crédito evoluiu nos últimos anos, deixando de ser um mero “caixa turbinado” com rendimento levemente superior ao CDI para se tornar um elemento de diferenciação nos portfólios.
Para acessar esse mercado, investidores dividem-se entre a compra de ativos diretos e a alocação via fundos de investimento. As estratégias não são excludentes, mas sim complementares dentro de uma alocação equilibrada, segundo Delbem.
Continua depois da publicidade
Os fundos de crédito se destacam pela capacidade de pulverização institucional. Um único fundo pode abrigar papéis de mais de 100 grupos econômicos diferentes, atingindo um nível de diversificação e monitoramento contínuo quase impossível para um investidor pessoa física replicar sozinho.
Em contrapartida, a aquisição de ativos diretos confere ao investidor maior previsibilidade e controle sobre as datas de vencimento, o fluxo de caixa e o carrego da sua carteira.
Leia também: Recuperação judicial em alta: o que o investidor precisa enxergar antes do fato relevante
Continua depois da publicidade
Monitoramento contínuo
Outro ponto para quem investe em crédito privado é fazer um monitoramento contínuo daqueles papéis, incluindo revisões periódicas de portfólio, limitadas ao prazo máximo de um semestre. Mudanças na gestão da empresa emissora, alterações setoriais ou choques macroeconômicos acendem um “sinal amarelo”, explica Ledimuth, e devem ser seguidas de uma reanálise do investimento.
Nesses momentos de estresse, o mercado secundário entra em cena. Delbem diz que, se no passado o volume de negociação girava na casa dos milhares de reais mensais, hoje operações institucionais movimentam volumes que chegam a R$ 100 milhões por mês.
Com essa liquidez, a visão de “carrego” deixa de fazer sentido. Em vez de apenas segurar o ativo até o vencimento, aceitando a taxa estancada, a gestão ativa permite aos gestores capturar ganhos de capital por meio do fechamento de spreads.
O giro da carteira e a eventual troca de ativos no mercado secundário jamais podem ter como motivação a geração de remuneração para o planejador ou para a instituição financeira, e só se justificam se estiverem alinhadas à gestão de risco do investidor, alertou Ledimuth. “Ética, no nosso contexto, é sobre garantir que o cliente entendeu perfeitamente onde ele está entrando”, afirmou.