
Taxa mista do crédito à habitação dispara de 10% para 80% em três anos
Há três anos, a taxa mista era uma opção residual no crédito à habitação. Hoje representa quatro em cada cinco euros emprestados em novos créditos à habitação, de acordo com o mais recente relatório do Banco de Portugal sobre o setor, publicado na quinta-feira. É uma transformação que ocorre num mercado imobiliário em que os preços da habitação voltaram a subir 16,5% no segundo trimestre e em que o crédito à habitação cresce, em termos anuais, 10,6%, o ritmo mais rápido dos últimos trimestres.
Escolha o ECO como fonte preferida no Google
EscolherEntre 2019 e 2021, a taxa mista representava apenas 10% do montante emprestado em novos créditos à habitação, com a taxa variável a dominar quase por completo o mercado, num peso de 86%. Mas tudo mudou a partir de 2022.
Com a subida das taxas de juro, associada à incerteza sobre a sua evolução futura, este cenário alterou-se, ao mesmo tempo que os bancos passaram a promover a taxa mista de forma mais ativa como instrumento de concorrência e de retenção de clientes. O resultado está à vista: segundo o supervisor, “a taxa mista passou a representar 75% a 85% do montante contratado mensalmente no período mais recente”, com o primeiro semestre de 2026 a fixar a fasquia nos 80% do montante dos novos empréstimos.
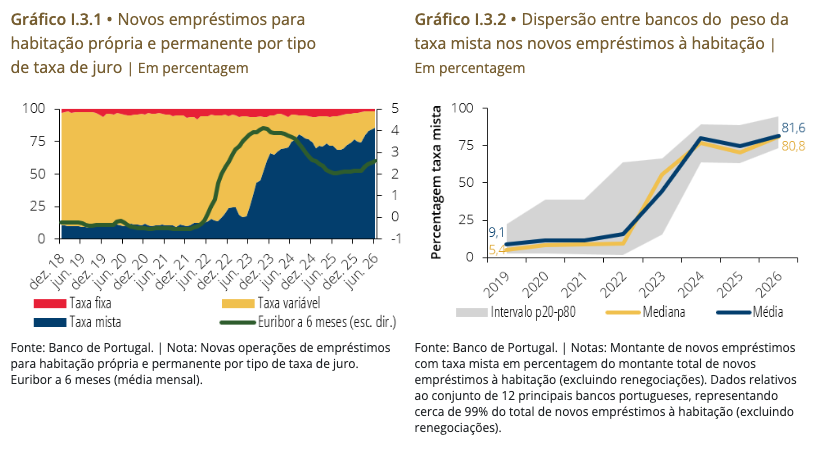 A adesão a esta modalidade não foi igual em todos os bancos. Algumas instituições avançaram mais cedo e de forma mais intensa, enquanto outras mantiveram durante mais tempo uma oferta assente na taxa variável, salienta o Banco de Portugal, mas com o passar dos trimestres essa diferença esbateu-se.
De acordo com cálculos do supervisor, a distância entre os bancos que menos e mais recorrem à taxa mista tem vindo a reduzir-se, num sinal de que a modalidade se tornou dominante na generalidade das principais instituições, ainda que subsistam diferenças nas estratégias comerciais e na forma como cada banco gere o risco de taxa de juro.
A comparação abrange os 12 principais bancos portugueses, responsáveis por cerca de 99% do montante dos novos créditos à habitação considerados pelo supervisor, excluindo renegociações. A taxa fixa para toda a duração do empréstimo continuou a ter um peso reduzido: representou cerca de 6% dos novos contratos celebrados desde 2023 neste grupo de bancos. A mudança ocorreu, por isso, sobretudo da taxa variável para contratos que fixam os juros apenas nos primeiros anos.
Parte desta mudança tem também origem numa intervenção do próprio Estado. Além de criar apoios extraordinários às famílias para pagamento da renda e da prestação de crédito, obrigou os bancos a apresentar aos consumidores simulações para as três modalidades de taxa – variável, fixa e mista – sempre que estivesse em causa a aquisição ou construção de habitação própria e permanente.
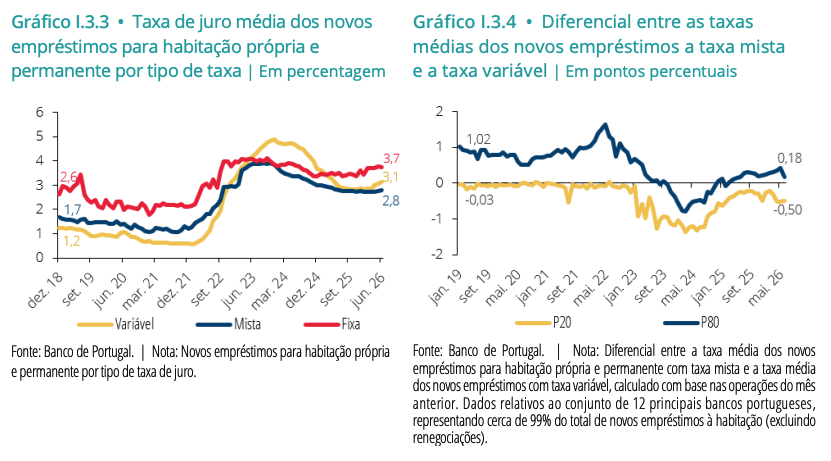
Ao colocar as três opções lado a lado, essa obrigação legal facilitou a comparação de preços num momento em que a taxa mista já apresentava uma vantagem concreta: até à viragem de 2022 para 2023, os empréstimos com taxa mista eram, em média, mais caros do que os de taxa variável, mas essa relação inverteu-se a partir daí. Em vários meses de 2024, a taxa mista chegou a ficar mais de um ponto percentual abaixo da taxa variável, refere o Banco de Portugal, e essa vantagem de preço inicial mantém-se em alguns bancos desde o começo de 2025.
Portugal fixa juros por menos tempo do que o resto da área do euro
Escolher a taxa mista é apenas a primeira parte da decisão. A segunda, tão importante quanto a primeira, é durante quanto tempo a taxa fica fixa antes de passar a acompanhar a Euribor. E aqui os números mostram uma particularidade portuguesa.
Segundo os dados do Banco de Portugal, o prazo em que decorre a taxa fixa caiu de forma acentuada entre 2021 e 2023, exatamente quando a taxa mista se tornou dominante, e estabilizou perto de uma mediana de dois anos, revela a instituição liderada por Álvaro Santos Pereira.
Este comportamento distingue Portugal de outros países da área do euro. Segundo o relatório, em 2025, o país concentrou-se “sobretudo em contratos com períodos iniciais de fixação entre um e cinco anos, distinguindo-se dos países onde prevalecem contratos com períodos de fixação superiores a dez anos”.
Na prática, isto significa que um mutuário português protegido pela taxa mista fica exposto a alterações da Euribor muito mais cedo do que um mutuário, por exemplo, alemão ou francês, onde é comum contratar prazos de fixação que ultrapassam uma década.
 O perfil do devedor também entra na equação, ainda que de forma secundária face às condições de mercado e à instituição bancária escolhida. É essa a principal conclusão de um modelo estatístico que o Banco de Portugal aplicou a cerca de 390 mil contratos celebrados entre janeiro de 2023 e junho de 2026.
De acordo com o relatório, as diferenças entre bancos e o momento em que o contrato foi celebrado explicam a maior parte da variação observada, enquanto as características dos mutuários têm um papel mais limitado. Ainda assim, esse papel existe e tem contornos precisos.
- Os contratos com pelo menos um devedor estrangeiro apresentam uma probabilidade de contratação de taxa mista “cerca de 10 pontos percentuais superior à dos contratos com devedores apenas nacionais”, depois de descontadas as restantes características do empréstimo e do mutuário.
- Os devedores com rendimentos mais elevados seguem a tendência inversa, recorrendo menos à taxa mista, um resultado que o Banco de Portugal associa a uma “menor necessidade de proteção” por parte de quem tem maior capacidade financeira para acomodar eventuais subidas da prestação.
A taxa mista surge também com maior frequência nos contratos que resultam da transferência de um empréstimo para outro banco. O Banco de Portugal admite que esta relação possa refletir uma maior iniciativa dos clientes para limitar as oscilações da prestação quando os juros subiram. O estudo, porém, identifica uma associação estatística: não permite concluir que a transferência tenha sido feita para obter uma taxa mista.
Cerca de 20% dos contratos a taxa mista concedidos em 2023 que já tinham transitado para o período de taxa variável até março de 2026, registaram uma renegociação na proximidade da data de transição.
Há ainda um efeito ligado a hábitos de crédito anteriores, com os dados do Banco de Portugal a notarem que os devedores que já tinham um empréstimo ao consumo antes de contratar o crédito à habitação optam com mais frequência pela taxa mista e escolhem também períodos de fixação inicial mais longos. Para o supervisor, estes clientes “poderão estar mais familiarizados com créditos a taxa fixa e, por isso, mais recetivos à modalidade de taxa mista ao contratar crédito à habitação, ainda que se fixe a taxa por um período limitado”.
Ao mesmo padrão de proteção associa-se o montante do empréstimo: valores mais elevados aumentam a probabilidade de escolha da taxa mista, possivelmente porque a dimensão da prestação torna os mutuários mais sensíveis a eventuais oscilações futuras.
Um mercado em transformação com efeitos ainda por medir
Entre os mutuários com contratos de crédito à habitação com taxa mista, o capítulo mais relevante é o que fazer após o término do período de taxa fixa. É nessa data que o contrato, na ausência de qualquer alteração, passa a estar indexado à Euribor, com impacto direto na prestação mensal. O Banco de Portugal já dispõe de um primeiro retrato deste momento.
Segundo o relatório, “cerca de 20% dos contratos a taxa mista concedidos em 2023 que já tinham transitado para o período de taxa variável até março de 2026, registaram uma renegociação na proximidade da data de transição“. E em cerca de 40% desses casos, essa renegociação resultou numa nova fixação da taxa por, pelo menos, mais dois anos.
Apesar de serem dados preliminares – a maioria dos contratos celebrados desde 2023 ainda não chegou a essa fase -, apontam para um comportamento que os bancos já começam a acompanhar de perto, dado que mostram que uma parte dos mutuários procurou renovar a proteção contra subidas da prestação em vez de aceitar a passagem pura e simples para taxa variável.
Estes contratos surgem num contexto de crédito à habitação que continua a crescer com força. A maturidade média dos novos empréstimos alcançou 32,1 anos no primeiro semestre de 2026, o rácio entre o valor do empréstimo e o do imóvel (LTV) subiu para 75,2%, e o peso do serviço da dívida no rendimento dos mutuários (DSTI) chegou a 30%. São indicadores que mostram famílias a pedir mais, por mais tempo, num mercado em que os preços da habitação sobem de forma consistente há vários trimestres.
Falta ainda tempo de observação para o Banco de Portugal confirmar se esta preferência resulta apenas da incerteza sobre a Euribor ou se marca uma mudança duradoura na forma como os portugueses contratam crédito à habitação. O que já está estabelecido são os números: oito em cada dez novos empréstimos seguem hoje esta modalidade, muitos vão atravessar, nos próximos trimestres, a transição para taxa variável. Bancos e famílias enfrentam, por isso, um teste decisivo à solidez desta escolha.